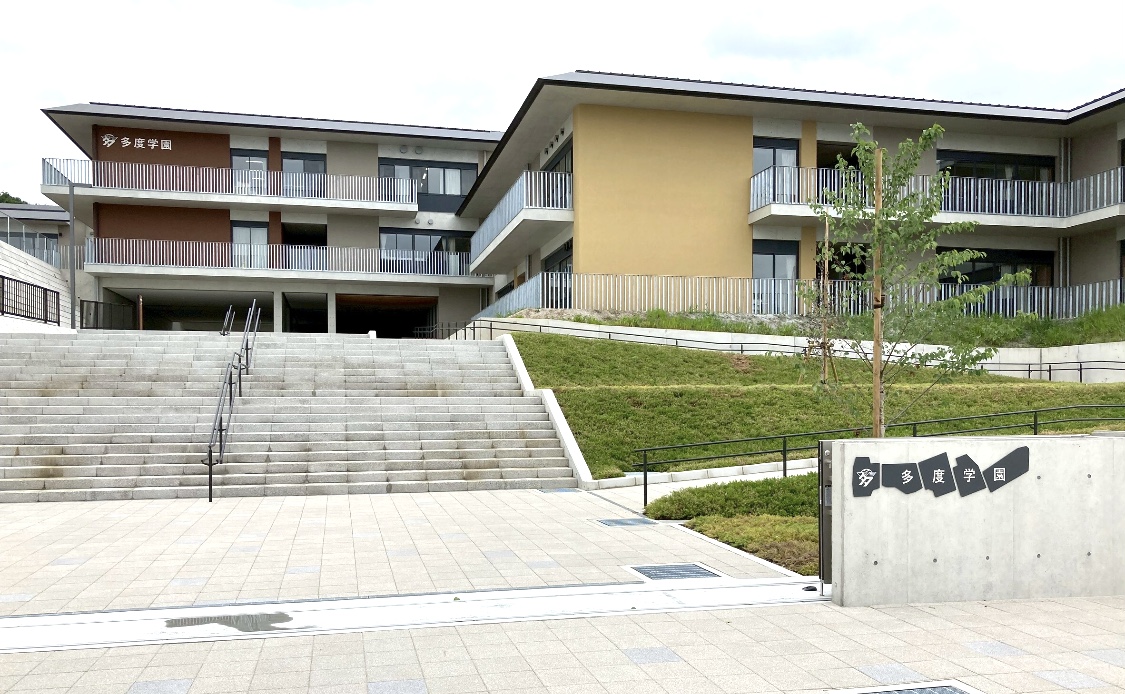
前回は、多度学園の総事業費約92億円を基準にすると、桑名市が計画する7校の施設一体型小中一貫校は、全体で約865億~1,016億円という規模になり得ることを紹介しました。
これに対して、次のような疑問を持つ方もいると思います。
国から補助金が出るのであれば、桑名市が負担するのは一部だけではないのか。
たしかに、学校の統廃合に伴う施設整備には国の財政支援があります。しかし、総事業費に補助率を掛けるだけで、市の最終負担を計算することはできません。
まず、次の4つを分けて考える必要があります。
- 総事業費
- 国庫補助の対象となる金額
- 国庫補助を除いた後に、市が調達する金額
- 地方債の返済と地方交付税措置を踏まえた長期的な一般財源負担
学校整備の財源は、大きく3つに分かれる
自治体が学校を整備するときの財源は、主に次の3つです。
- 国庫負担金・交付金――国から交付され、原則として返済する必要がないお金(※これも国民の税金が原資)
- 地方債――市が借り、将来、元金と利息を返済する借金
- 一般財源――市税など、市が使い道を決められるお金
国の支援として説明されることが多い「地方交付税措置」は、これらとは別に、地方債の返済額の一部を将来の地方交付税の計算へ反映する仕組みです。
この4つを混同すると、「国庫補助」「地方債」「交付税措置」をすべて返済不要の国費のように捉え、市の負担を実際より小さく見積もることになります。
住宅の購入と住宅ローンに置き換えると・・・
学校整備の制度には難しい用語が多いため、いったん「ある家庭が土地を買い、家を建てる場合」に置き換えてみます。
| 学校整備の用語 | 住宅に置き換えると | 意味 |
|---|---|---|
| 総事業費 | 土地、建物、外構、家具、諸費用を含む総額 | 学校を完成させるまでに実際に必要な全費用 |
| 補助対象額・配分基礎額 | 補助制度が認める建物・工事の金額 | 総額のうち、国が補助計算の対象として認めた部分 |
| 補助率1/2・1/3 | 対象工事に対する補助割合 | 総額ではなく、認められた対象額に掛ける割合 |
| 一般財源 | 預貯金や毎年の収入 | 市税など、市が自由に使える財源から支払うお金 |
| 地方債 | 住宅ローン | 今は借りて、将来の予算から元金と利息を返すお金 |
| 地方債充当率 | ローンで借りられる上限割合 | 市の負担が減る割合ではなく、対象額のうち借金で賄える割合 |
| 元利償還金 | 住宅ローンの毎月の返済額 | 地方債の元金と利息を合わせた返済額 |
| 交付税措置 | 親が将来の仕送り額を決める際、ローン返済の一部を必要経費として考慮する仕組み | ローン返済額を国がそのまま返金する制度ではない |
5,000万円の住宅ならどうなる?
例えば、土地、住宅、外構、家具などを含む総額が5,000万円だったとします。このうち、補助制度が対象として認める工事費が3,500万円で、補助率が1/2なら、受け取れる補助金は次の金額です。
3,500万円 × 1/2 = 1,750万円
「補助率1/2」でも、5,000万円の半額に当たる2,500万円が補助されるわけではありません。さらに、残額3,250万円の全額がローン対象となり、借入上限が90%なら、2,925万円を住宅ローンで借り、購入時に預貯金から出す金額は325万円になります。
| 項目 | 金額 |
|---|---|
| 住宅にかかる総額 [総事業費] | 5,000万円 |
| 補助計算の対象額 [国庫補助の対象額] | 3,500万円 |
| 補助金 [国庫負担金・交付金] | 1,750万円(補助率1/2の場合) |
| 家庭が調達する残額 [市の負担額] | 3,250万円 |
| ー住宅ローン [地方債] | 2,925万円(借入上限90%の場合) |
| ー自己資金 [建設年度の一般財源] | 325万円 |
ここだけを見ると、「5,000万円の家を、自己資金325万円で買えた」ように見えます。しかし、2,925万円の住宅ローンは、その後何十年もかけて利息とともに返さなければなりません。
学校整備も同じです。地方債を利用して建設年度の一般財源を小さくしても、市の負担が消えたわけではありません。現在の市民だけでなく、将来の市民も市税などを通じて返済を負担します。
また、地方交付税措置を住宅に例えるなら、親がローンの半分を全額負担してくれる制度ではなく、家計全体への仕送り額を計算するときに、ローン返済の一部を必要経費として考慮してくれる仕組みに近いイメージです。そのため、「交付税措置率50%だから、市の返済負担が必ず半分になる」とは限りません。
もちろん、自治体財政と一般家庭の家計は同じではありません。この比較は、補助金、地方債、交付税措置の違いを理解するための例えです。
整備内容によって、国の補助の算定割合は異なる
文部科学省の制度では、整備内容によって国庫負担金・交付金の算定割合が異なります。
桑名市の学校再編に関係しそうな主な区分を整理すると、次のようになります。
| 整備内容 | 原則的な国の算定割合 | 主な注意点 |
|---|---|---|
| 学校統合に伴う校舎・屋内運動場の新築・増築 | 1/2 | 法令上の適正規模などの条件を満たす部分 |
| 学校統合に伴う既存校舎・屋内運動場の改修 | 1/2 | 文部科学大臣が必要と認める面積・基準単価等で算定 |
| 長寿命化改良 | 1/3 | 一定の築年数や工事内容などの要件あり |
| 大規模改造 | 1/3 | 空調、バリアフリー、内部改造など対象工事ごとに要件あり |
| 構造上危険な建物の改築 | 1/3 | 危険度、対象面積等の要件あり |
| 学校以外の公共施設との複合化・集約化 | 1/2となる場合あり | 対象施設・工事内容などの条件あり |
学校統合に伴う校舎・屋内運動場の新増築については、「義務教育諸学校等の施設費の国庫負担等に関する法律」第3条で、国の負担割合が2分の1とされています。また、令和8年度の「学校施設環境改善交付金交付要綱」では、統合に伴う既存施設の改修は2分の1、長寿命化改良や大規模改造は原則3分の1とされています。
この違いだけを見ると、「既存校を長寿命化するより、統合して新設した方が国の支援が有利」と感じるかもしれません。国の制度が、統合や公共施設の集約化を財政面から後押ししている面はあります。
しかし、ここで最も重要なのは、1/2や1/3を掛ける相手は、総事業費そのものではないという点です。
補助額は「対象面積×国の単価×算定割合」が基本
文部科学省の交付要綱では、交付額は、基準面積や基準単価などから算出した「配分基礎額」と、実際の対象事業費を比較し、原則として少ない方に算定割合を掛けて計算します。
簡略化すると、次のような構造です。
国庫支出額 = 国が認めた対象額 × 1/2または1/3
例えば、総事業費が100億円でも、国の基準上の対象額が70億円なら、補助率1/2の場合の国庫支出額は35億円です。残る65億円は、市側で調達しなければなりません。
文部科学省のQ&Aでも、原則的な補助対象は、整備する建物と、建物に固定され一体的に整備する設備などであり、備品は対象外と説明されています。
実際の学校整備では、次のような経費が全部または一部、補助対象外になる可能性があります。
- 国の基準単価を超える建築費
- 国の基準面積を超える部分
- 用地取得費
- 大規模な造成・地盤改良
- 駐車場、外構、進入道路、周辺道路整備
- 家具、備品、ICT機器
- 引っ越しや開校準備
- 既存校の解体・跡地整備
- 補助制度上の対象とならない設計・調査・諸経費
なお、解体費は常に対象外というわけではなく、改築や長寿命化工事と併せて行う場合には対象となり得ます。一方、既存学校の取り壊しだけを行う場合は、原則として国庫補助の対象外です。
したがって、「補助率1/2」という言葉だけでは、総事業費に対して国が実際に何%を負担するかは分かりません。
100億円の事業で考えると
総事業費100億円、国庫補助の対象額70億円、算定割合1/2と仮定します。
| 区分 | 金額 |
|---|---|
| 総事業費 | 100億円 |
| 国庫補助の対象額 | 70億円 |
| 国庫支出額 | 35億円 |
| 国庫補助を除いた市側の調達額 | 65億円 |
制度上の補助率は1/2ですが、総事業費に対する国庫支出の割合は35%です。この段階で、市側の調達額は65億円です。
この65億円の一部を地方債で賄い、その返済に対する地方交付税措置まで考慮して、初めて長期的な一般財源負担を検討できます。
地方債と交付税措置 ―借金を将来へ分けて返す仕組み
地方債は、市が学校整備費を借り、将来の予算から元金と利息を返す仕組みです。個人の家づくりで例えると、地方債は「住宅ローン」のようなものです。
令和8年度は、校舎等の国庫負担事業分や「公共施設等適正管理推進事業債」などで、起債対象額の90%まで借りられる制度があります。ただし、学校の単独事業分は75%など、事業内容によって充当率は異なります。また、同じ経費について複数の地方債制度を重ねて使うことはできず、対象要件もあります。
総務省の「公共施設等適正管理推進事業債」は、公共施設の統廃合、複合化、長寿命化などを支援するものです。集約化・複合化の場合、原則として統合後に延床面積や維持管理費が減ることなどが条件になっています。
令和8年度の主な条件は次のとおりです。
| 事業区分 | 地方債充当率 | 交付税措置率 |
|---|---|---|
| 集約化・複合化 | 90% | 元利償還金の50% |
| 長寿命化など | 90% | 財政力に応じ30~50% |
| 単独の除却 | 90% | なし |
先ほどの100億円の例で、市側の調達額65億円すべてが起債対象となり、充当率90%を使えた場合、58.5億円を地方債で借り、建設時の一般財源は6.5億円になります。しかし、58.5億円は補助金ではなく借金です。桑名市は、その後、58.5億円の元金と利息を返済します。
なお、この制度の事業期間は令和8年度までで、令和8年度までに着手した事業には経過措置があります。桑名市の再編計画は36~60年に及ぶため、現在の制度を将来の6校すべてに同じ条件で適用できる保証はありません。
市の長期負担を知るには、元金+利息の総額をシミュレーションする必要がある
地方債には利息がかかるため、市の長期負担を考える際は、借入元金だけでなく元利償還総額を見る必要があります。
消費者金融やカードローンのCMでよく見る「ご利用は計画的に」の部分です。
例えば、100億円を固定金利3%、30年の元利均等返済で借りると仮定した場合、返済総額は約153億円になります。この金利が今急上昇しているため、実際には5%や7%などになる可能性もあります。
いずれにしても、桑名市が実際に負担する金額を計算するには、地方債の発行額、金利、償還期間、据置期間、返済方法も確認・シミュレーションする必要があります。多度学園についても、金利返済分をふくめて詳細を確認する必要があります。
交付税措置は、返済額を国がそのまま補填する制度ではない
普通交付税は下記のような流れで算定されます。
- 地方債の元利償還金の一定割合が、基準財政需要額へ算入される
- 基準財政収入額は、市の標準的な税収などから別に算定される
- 市全体の基準財政需要額と基準財政収入額の差から普通交付税額が決まる
(基準財政需要額-基準財政収入額)
そのため、元利償還金に交付税措置率をかけた金額=そのまま国から追加で受け取る金額、ではありません。
起債返済分の50%を地方交付税措置という場合、50%相当額を地方交付税の基準財政需要額へ算定するという意味で、そこから桑名市の基準財政収入額相当額が引かれます。 詳しい計算式は、総務省のホームページ「地方交付税の計算式」から確認してください。
現行制度を最大限有利に見ても、市の実質負担はかなり重い
仮に、次の非常に有利な条件を置きます。
- 総事業費100億円の全額が国庫補助の対象
- 国庫負担割合は1/2
- 残る50億円の全額が起債対象
- 地方債充当率90%
- 元利償還金の50%が交付税措置
この場合、国庫負担金は50億円、地方債は45億円、建設時の一般財源は5億円です。地方債45億円のうち、交付税措置率50%を機械的に差し引いた名目上の市負担は22.5億円となります。
したがって、利息を無視し、交付税措置を全額そのまま国の追加負担とみなすという市側に有利な計算でも、
5億円+22.5億円=27.5億円
となり、総事業費の27.5%です。
補助対象額を総事業費の70%とすると、同じ方法による名目上の市負担は35.75%まで上がります。しかも実際には、補助率1/3の工事、補助対象外経費、起債対象外経費、利息などが加わる可能性があります。
この27.5%や35.75%も、桑名市の実負担を確定する数字ではありません。交付税措置を直接の返金とみなした簡略計算だからです。ここで分かるのは、「実質負担は一律20%」という説明には、根拠となる費目別の財源内訳が必要だということです。
今後6校の整備費約773億~924億円に当てはめると
前回試算した今後6校の整備費約773億~924億円について、まず国庫負担金・交付金だけを考慮した単純モデルを示します。地方債と交付税措置は、この後の返済条件が分からないため、ここには含めません。
| 仮定 | 国庫支出額 | 国庫支出を除いた市側の調達額 |
|---|---|---|
| 全額が対象・算定割合1/2 | 約387~462億円 | 約387~462億円 |
| 総事業費の70%が対象・算定割合1/2 | 約271~323億円 | 約503~601億円 |
| 総事業費の50%が対象・算定割合1/2 | 約193~231億円 | 約580~693億円 |
| 総事業費の70%が対象・平均算定割合1/3 | 約180~216億円 | 約593~708億円 |
これは桑名市の公式試算ではありません。また、実際には一つの事業の中に、1/2、1/3、対象外となる費用が混在します。
地方債や交付税措置を含めれば長期的な一般財源負担は軽くなる可能性があります。しかし、その計算には、各費目の補助対象額、地方債の種類、起債対象額、利率、償還期間、交付税措置率が必要です。
多度学園の実績を見れば、桑名市での実質負担率が分かる
今後の6校について、どの仮定が現実に近いかを判断するために、最も参考になるのが多度学園です。
桑名市には、多度学園について少なくとも次の内容を公表してほしいと考えます。
| 確認すべき項目 | 確認する理由 |
|---|---|
| 約92億円の費目別内訳 | 何が総事業費に含まれるか確認するため |
| 国庫負担金・交付金の対象額と実額 | 1/2などの算定割合が、実際には総事業費の何%になったか確認するため |
| 補助対象外経費 | 市が独自に負担する部分を確認するため |
| 地方債の種類・発行額 | どの財政支援制度を利用したか確認するため |
| 地方債の利率・償還期間 | 元利償還総額を確認するため |
| 年度別の元利償還額 | 毎年度の一般会計への影響を確認するため |
| 交付税措置率と算入見込額 | 「実質負担率」の根拠を確認するため |
| インフレスライド等の増額分の財源 | 建設費上昇分に補助等が及んだか確認するため |
多度学園の実績が分かれば、「補助率1/2」「起債充当率90%」という制度上の数字ではなく、桑名市で実際に、総事業費の何%が国庫支出となり、何%を市債で借り、最終的にいくら返済するのかを検証できます。
補助制度があることと、事業が安いことは別問題
国庫負担金や地方交付税は、桑名市の一般財源負担を抑える重要な制度です。これらを利用できるかどうかは、整備方法を比較する際の大切な条件です。
一方、国庫負担金も地方交付税も公費です。補助制度が手厚いから、必要性や費用対効果を検証しなくてよいということにはなりません。
また、既存校の長寿命化にも原則1/3の交付金や地方債制度があります。「新設統合には補助があるが、既存校を残す場合はすべて市の単独負担」という比較も正確ではありません。
桑名市が示すべきなのは、制度上の補助率だけではありません。
- 総事業費
- 国庫補助の対象額と対象外額
- 国庫負担金・交付金の実額
- 地方債の種類と発行額
- 元金・利息を含む年度別返済額
- 交付税算入見込額
- 市が一般財源から実際に支出する額
これらを、少なくとも先行させようとしている光風・正和地区について、複数ケースで示す必要があります。
国の補助があることは事実です。しかし、それだけで「統廃合すれば財政負担を大きく減らせる」と結論づけることはできません。
次回は、建設後の維持管理、修繕、スクールバス、既存校の解体まで含め、学校を7校に集約することで本当に長期負担を減らせるのかを考えます。
第2回の主な資料
- e-Gov法令検索「義務教育諸学校等の施設費の国庫負担等に関する法律」
https://laws.e-gov.go.jp/law/333AC0000000081 - 文部科学省「学校施設環境改善交付金交付要綱(令和8年度)」
https://www.mext.go.jp/a_menu/shotou/zyosei/unyou/20260430-ope_dev04-3.pdf - 文部科学省「公立学校施設整備に関する国庫補助制度Q&A」
https://www.mext.go.jp/content/20251208-mxt_sisetujo-000013654.pdf - 総務省「令和8年度地方債充当率」
https://www.soumu.go.jp/main_content/001002597.pdf - 総務省「令和8年度地方債同意等基準運用要綱」
https://www.soumu.go.jp/main_content/001002600.pdf - 総務省「公共施設等適正管理推進事業債(令和8年度)」
https://www.soumu.go.jp/main_content/001066674.pdf - 桑名市「桑名市立小中学校再編計画(案)に対する意見と市の考え方」
https://www.city.kuwana.lg.jp/documents/12676/pabukomekaitou.pdf